¿Usaste el FGTS para tu propia casa? Vea cómo declarar su Impuesto sobre la Renta sin pasar desapercibido
El lanzamiento del retiro del FGTS para pago inicial o pago de propiedad debe realizarse sin errores, según O Antagonista, que detalla dónde ingresar cada monto.
POR LA REDACCIÓN DE THE X-TRADER NEWS · CON INFORMACIÓN DE O ANTAGONISTA · 2 MIN
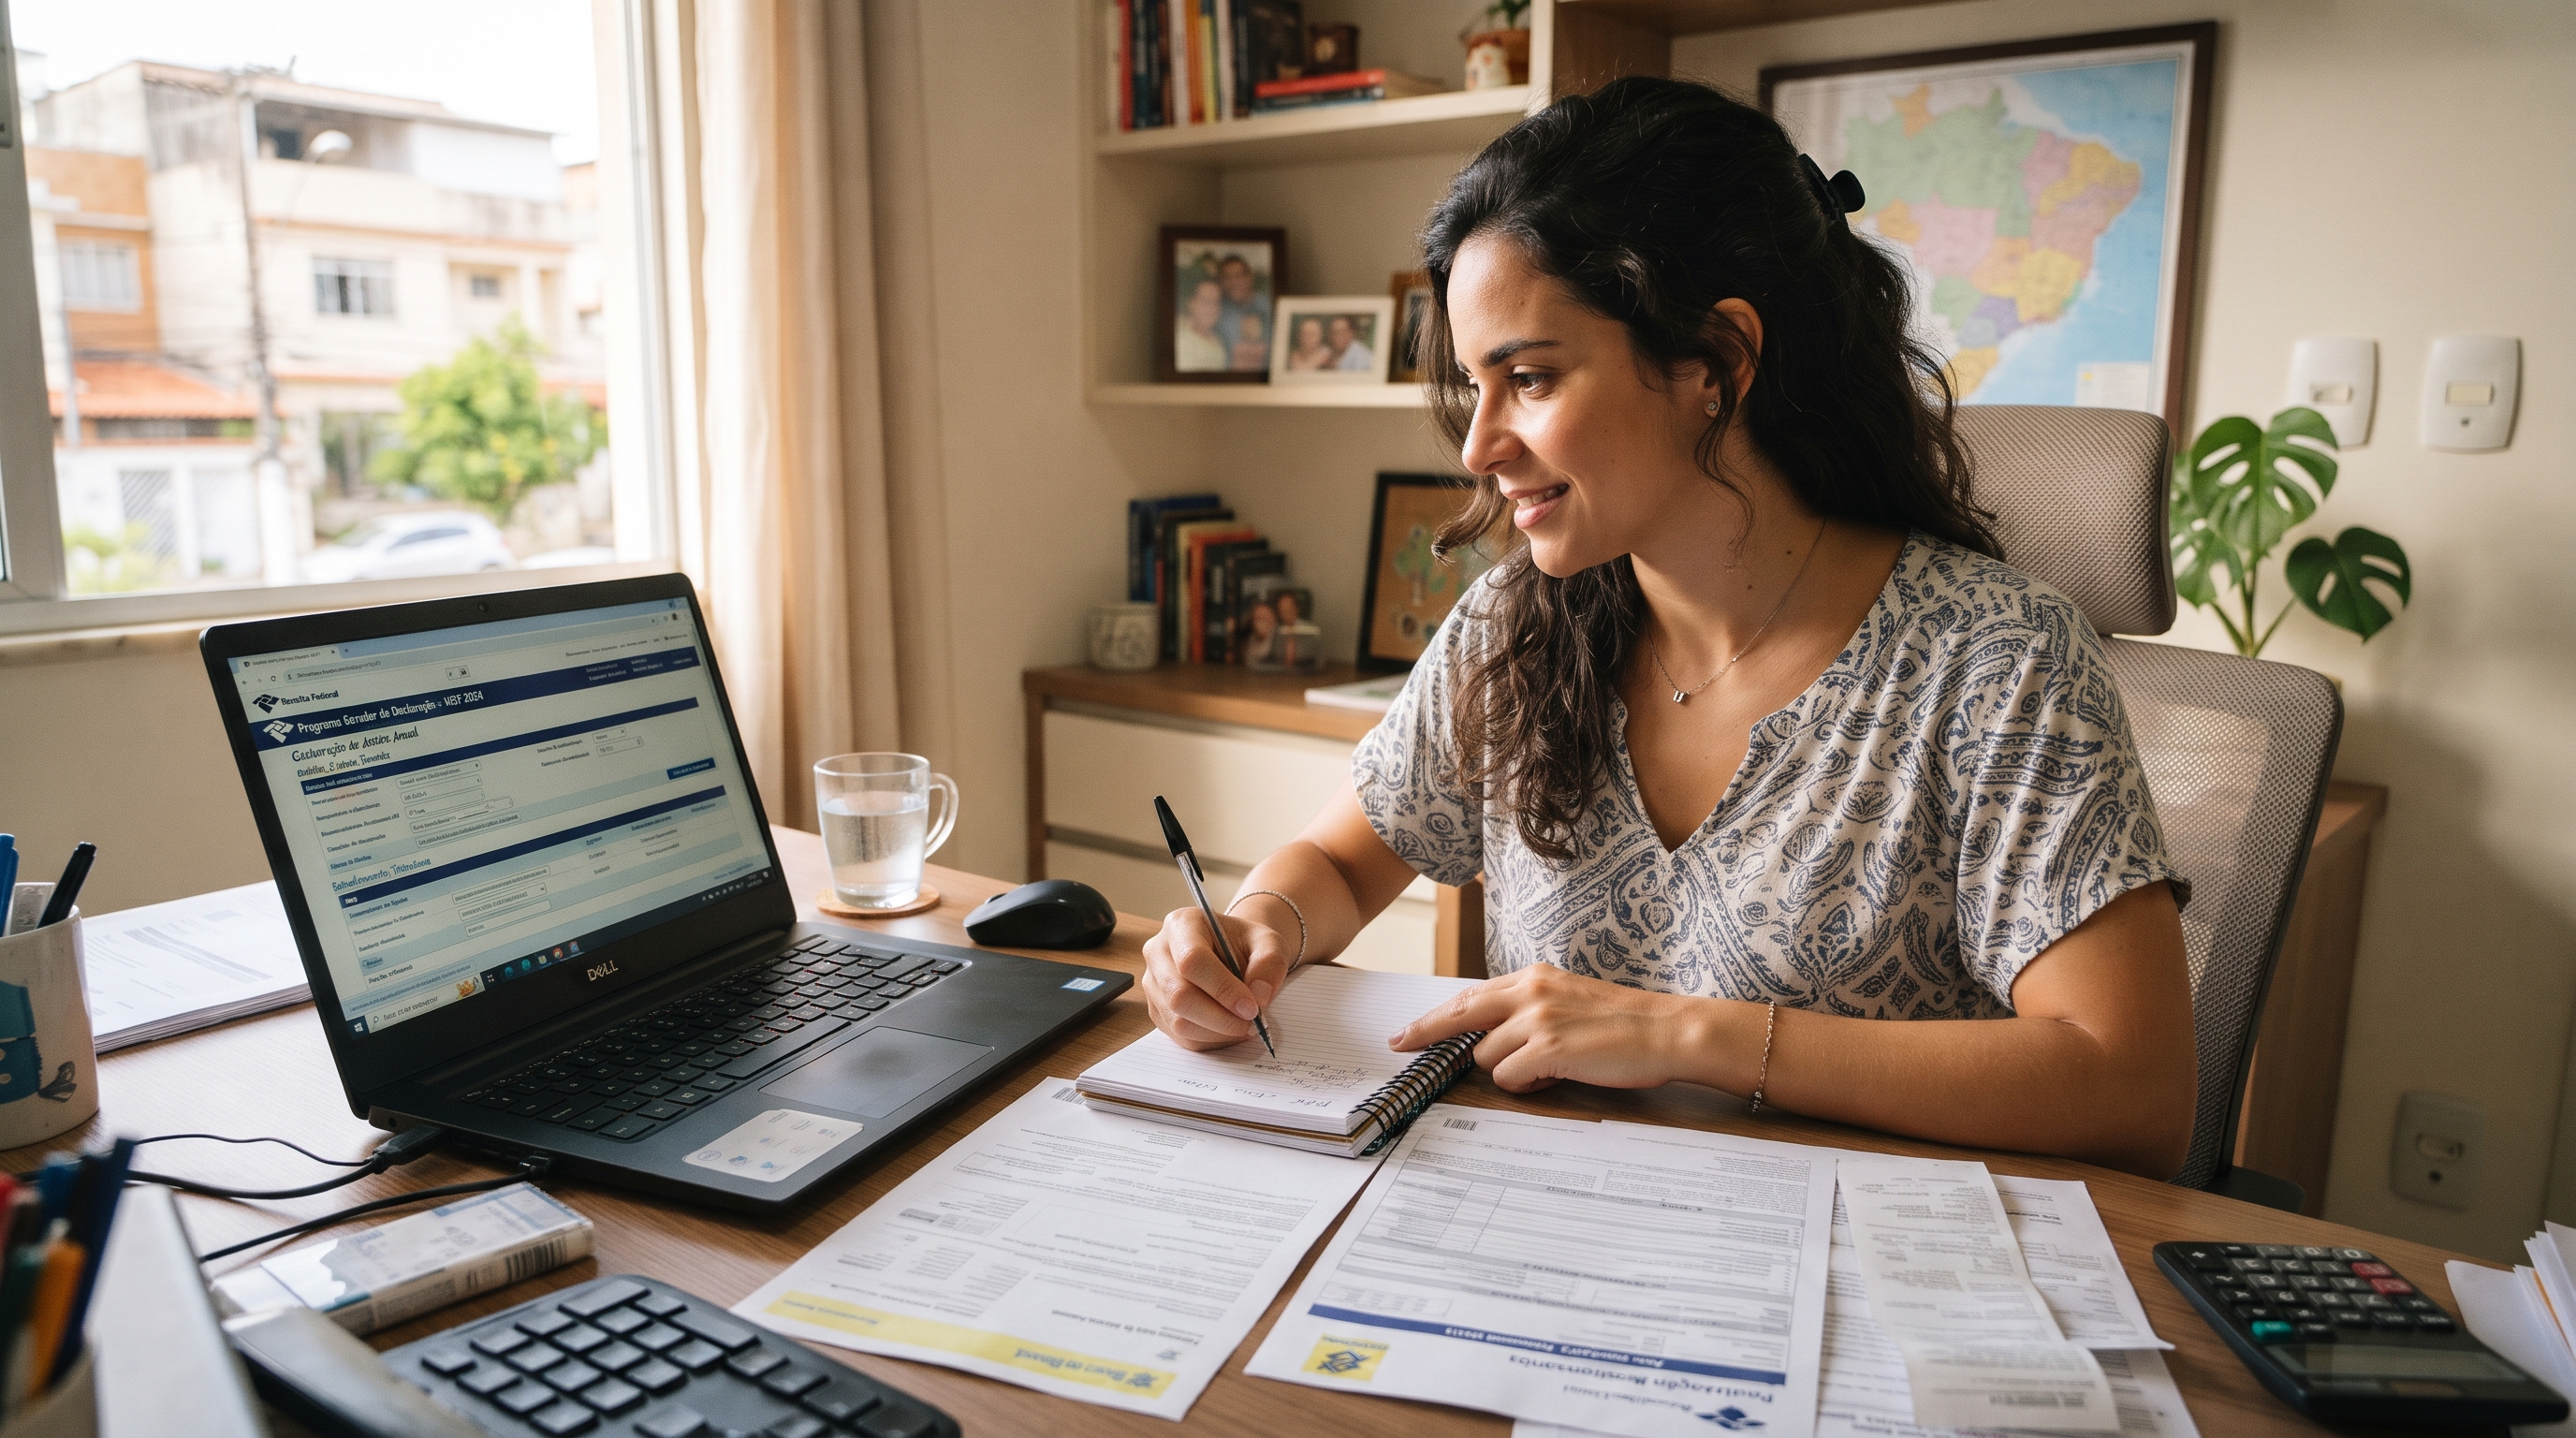
Cualquiera que haya utilizado su saldo del FGTS para realizar un pago inicial o liquidar su propia vivienda debe tener cuidado al completar su Impuesto sobre la Renta. Según O Antagonista, informar de este uso sin errores es lo que separa una declaración tranquila del riesgo de quedarse en el olvido.
La exención existe, pero tiene una condición. Según la misma publicación, quien retiró el FGTS en el año anterior está exento del pago del impuesto, siempre que acredite el destino del saldo al inmueble. En la práctica, la declaración depende de documentos que vinculan el desistimiento con la compra o el pago.
El programa oficial de Ingresos tiene la pestaña Ingresos Exentos y No Tributables. En él, el retiro se lanza con el código 04, que indica la liberación del FGTS al contribuyente. El monto debe ser exactamente el monto retirado de la cuenta vinculada y la fuente de pago es la Caixa Econômica Federal CNPJ. El importe no se destina a gastos: se suma al coste total de la vivienda.
El inmueble se incluye en Bienes y Derechos, en el grupo de Bienes Raíces, con base en el título de residencia. El valor de mercado no debe modificarse. Según O Antagonista, los activos sólo deberían crecer si los costos reales se pagan de bolsillo y se retiene el saldo. En parejas con cuentas separadas, cada cónyuge declara el monto retirado de su propia cuenta. El propietario principal del bien registra la suma en el patrimonio, y el otro cónyuge registra el retiro en renta exenta, con una nota en el campo de texto, para evitar doble entrada.
Finalmente, la pauta es conservar la declaración de la entidad, el recibo de liberación de Caixa, el contrato de financiación y la escritura durante al menos cinco años. Estos documentos respaldan la declaración en caso de cualquier verificación.
Qué cambios para el inversor
Para quienes invierten, el tema pesa más en la planificación financiera que en las cotizaciones. Una declaración realizada por error puede generar disputas con las Autoridades Fiscales y desviar la atención del presupuesto familiar, además de interferir en las decisiones sobre crédito inmobiliario y la división de ingresos entre inmuebles e inversiones. En los hechos encontrados no existe un efecto directo sobre el precio de las acciones, las tasas de interés o los dólares, y este artículo no recomienda la compra o venta de activos.
Traducido automáticamente del portugués.