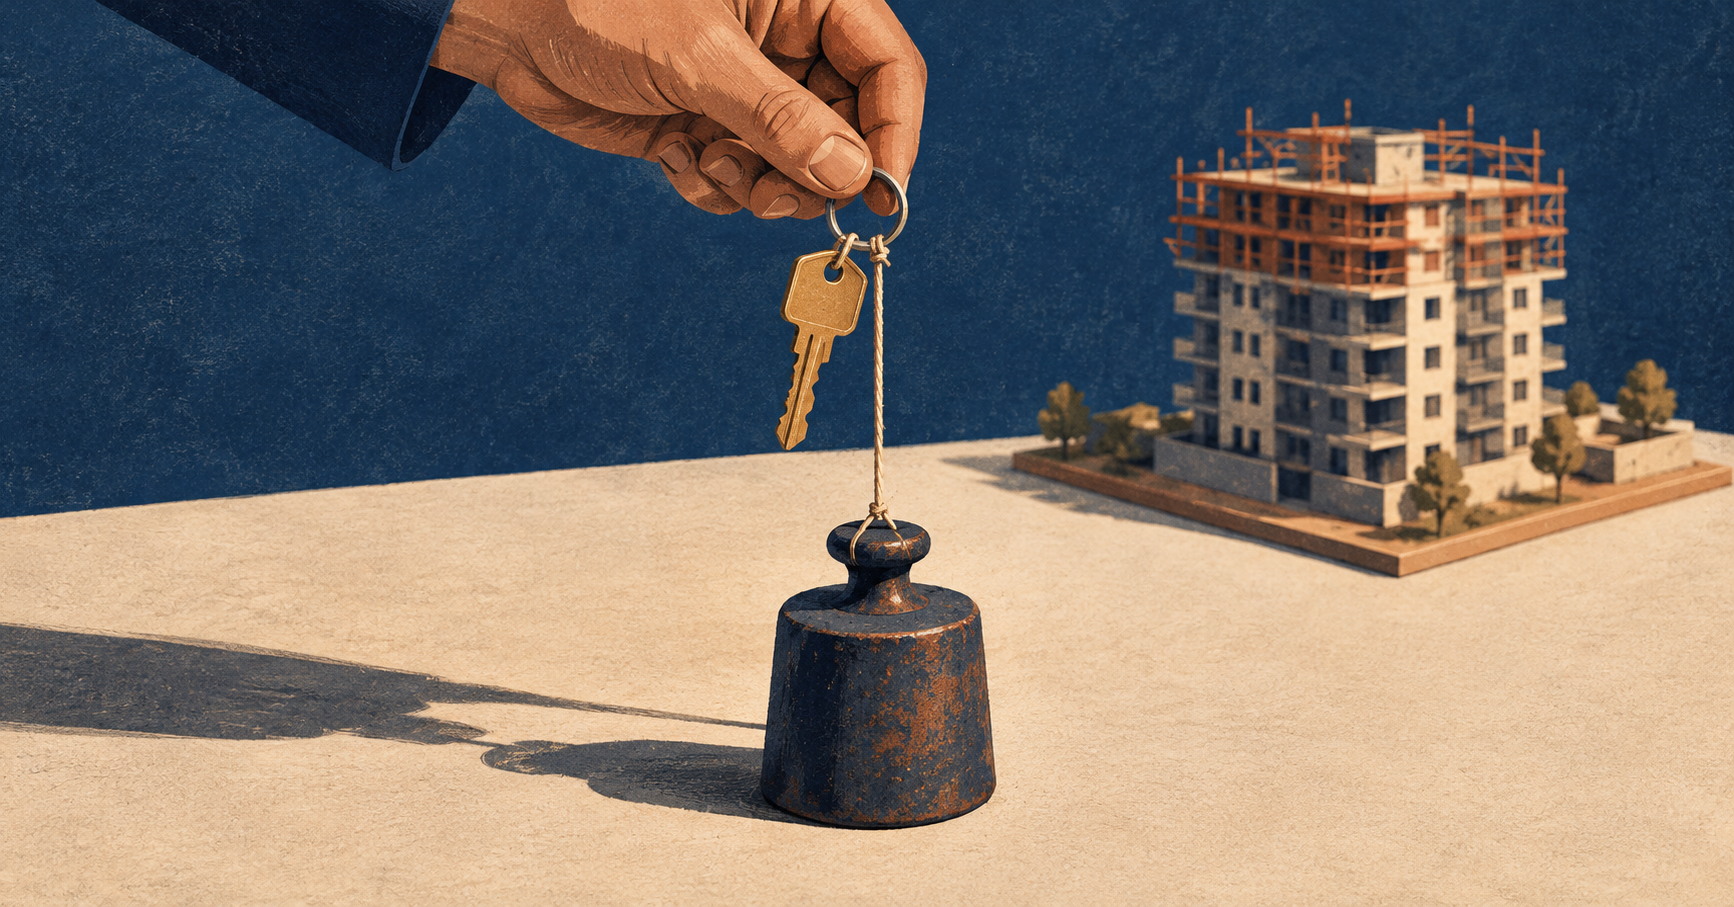
Los bancos suben los tipos de interés de la financiación y quienes compraron sobre plano sienten más el aumento
Según Exame, quienes reciban las llaves en los próximos meses son los más afectados, y la tarifa que se aplica es la firma de financiación.
POR LA REDACCIÓN DE THE X-TRADER NEWS · CON INFORMACIÓN DE EXAME · 2 MIN
La reelección de Lula provocó un aumento de las tasas de interés futuras, según la Revista Oeste, y el movimiento comenzó el lunes 26, la primera sesión bursátil después de la segunda vuelta. Posteriormente, Bradesco, Itaú y Santander reajustaron las tasas de interés de financiación inmobiliaria en la última semana de octubre, según la misma publicación.
Según Exame, el aumento fue anunciado por los grandes bancos durante la última semana y afecta el crédito para vivienda propia. Paralelamente, Revista Oeste informa que el mercado financiero duda del control del gasto público y que los inversores temen el crecimiento del gasto sin medidas para estabilizar la deuda pública.
El efecto más sensible, según Exame, recae en quienes compraron propiedades sobre plano. Quienes reciban las llaves en los próximos meses sentirán con más fuerza el incremento, y en la mayoría de estos casos la financiación aún no ha sido contratada.
La regla que pesa mucho en tu bolsillo es la fecha de la firma. Según el Examen, la tasa que se aplica es el día en que se firma el financiamiento y no el día en que se compra la propiedad. En otras palabras, quienes cerraron el trato antes del aumento aún pueden contratar con tasas de interés más altas.
El caso expone una brecha entre el momento de la compra y el momento de la contratación, y es este intervalo el que Exame destaca como punto central. Para aquellos que tengan previsto entregar las llaves en los próximos meses, el proyecto de ley debe tener en cuenta esta diferencia.
Qué cambios para el inversor
Para el inversor, el movimiento va más allá del crédito inmobiliario. Si los tipos de interés futuros siguen subiendo, la presión podría llegar a las empresas más expuestas a la financiación inmobiliaria, como constructoras y promotoras, y mantener la atención en los bancos con fuerte presencia en este segmento. El marco fiscal también entra en juego: sin medidas de estabilización de la deuda, el mercado puede seguir exigiendo una prima de riesgo sobre las tasas. Conviene seguir el comportamiento de los tipos de interés a largo plazo en las próximas sesiones bursátiles y si el gasto público obtiene medidas de control.
Traducido automáticamente del portugués.